
 English
Tổng quan ngành giấy Việt Nam
Ngành giấy Việt Nam về bản chất là ngành giấy bao bì từ phế liệu tái chế. Theo Hiệp hội Giấy và Bột giấy, năm 2025 cả nước sản xuất 6.34 triệu tấn giấy, trong đó giấy bao bì đạt 5.62 triệu tấn, chiếm hơn 80% sản lượng. Tiêu dùng đạt 7.77 triệu tấn, riêng giấy bao bì 6.19 triệu tấn và giấy sinh hoạt 423,000 tấn. Nguyên liệu chính là giấy phế liệu, với lượng nhập khẩu 3.42 triệu tấn; bột giấy nhập khẩu chỉ 638,297 tấn.
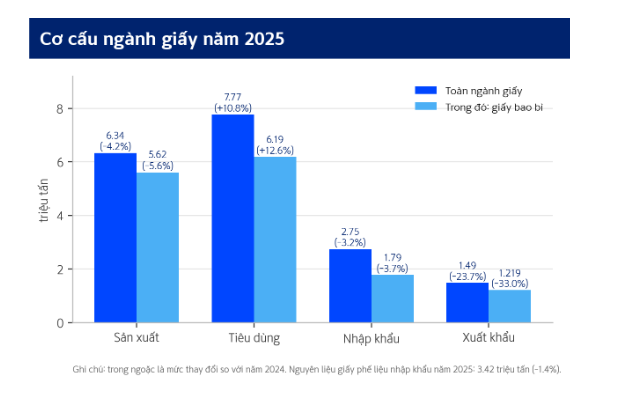
Nhập khẩu giấy năm 2025 đạt 2.75 triệu tấn, trong đó giấy bao bì chiếm 1.79 triệu tấn, tập trung ở các loại chất lượng cao mà nhà máy trong nước chưa đáp ứng đủ. Phần còn lại chủ yếu là giấy in, viết và giấy in tráng phủ, Việt Nam gần như không sản xuất giấy in tráng phủ và nhập khẩu giấy in, viết không tráng phủ nhiều hơn sản lượng trong nước.
Chiều xuất khẩu, cả năm đạt 1.49 triệu tấn, trong đó giấy bao bì chiếm 1.219 triệu tấn. Xuất khẩu giảm mạnh trong khi tiêu dùng trong nước tăng hơn 10% cho thấy giấy bao bì đang được giữ lại cho nhu cầu nội địa.
Nghịch lý nguyên liệu vẫn chưa được giải: Việt Nam là nước xuất khẩu dăm gỗ hàng đầu thế giới nhưng vẫn phụ thuộc vào bột giấy và giấy phế liệu nhập khẩu, do một nhà máy bột giấy đạt quy mô kinh tế cần 300 đến 500 triệu USD vốn đầu tư cùng vùng rừng trồng lớn có chứng chỉ bền vững. Hiện khoảng 50% nguyên liệu của ngành đến từ phế liệu nhập khẩu, khiến biên lợi nhuận vẫn nhạy với giá nguyên liệu quốc tế và cước vận tải biển.
Triển vọng tiêu dùng cải thiện trong khi sản lượng sản xuất sụt giảm
Giấy bao bì chuyển sang thiếu cung trong năm 2026: Theo số liệu của Hiệp hội Giấy và Bột giấy được trích dẫn trong các báo cáo ngành, 7 tháng 2026 sản lượng giấy bao bì trong nước giảm 8% so với cùng kỳ xuống 3.63 triệu tấn, trong khi tiêu thụ tăng 7% lên 4.23 triệu tấn, tạo mức thiếu hụt 601,000 tấn phải bù bằng nhập khẩu; cả năm 2026, mức thiếu hụt được dự báo khoảng 788,000 tấn. Nguyên nhân chính là khoảng 200 cơ sở sản xuất giấy tại làng nghề Phong Khê (Bắc Ninh), với tổng công suất khoảng 2 triệu tấn/năm, phải dừng hoạt động từ cuối 2024 đến đầu 2025 do không đáp ứng quy định môi trường. Nguồn cung bị cắt giảm trong khi nhu cầu vẫn tăng là nền tảng cho quyền định giá của các nhà máy lớn còn lại.
Nhu cầu xuất khẩu tăng cao trong 9T2026
Kim ngạch xuất khẩu tăng hai chữ số: Theo số ước tính của Cục Hải quan, xuất khẩu giấy và sản phẩm từ giấy tháng 9/2026 đạt 238.54 triệu USD, tăng 3.38% so với tháng 8 và 20.38% so với cùng kỳ; luỹ kế 9 tháng ước đạt 1.64 tỷ USD, tăng 16.35%. Trong 8 tháng, Mỹ là thị trường lớn nhất với 613.27 triệu USD (tăng 13.56%, chiếm 37.22%), ASEAN đứng thứ hai với 526.99 triệu USD (tăng 26.64%), Trung Quốc đạt 115.51 triệu USD (tăng 4.74%). Chiều nhập khẩu, kim ngạch 9 tháng ước đạt 1.77 tỷ USD, tăng 11.14%, trong đó Trung Quốc chiếm 40.30%.
Giá bán tăng nhanh hơn giá nguyên liệu phản ánh xu hướng nhu cầu thiếu hụt
Giá nguyên liệu là giá giấy phế liệu nhập khẩu: Nguyên liệu chính của giấy bao bì là giấy phế liệu hòm hộp, tức thùng carton cũ được thu gom để tái chế, phần lớn nhập khẩu và tính giá theo USD/tấn. Theo báo cáo tuần ngành giấy của Miza (tuần 06-10/07/2026), giá giấy phế liệu hòm hộp nhập từ Mỹ ở mức 188 USD/tấn, tăng 6.8% so với cùng kỳ; loại nhập từ Nhật Bản ở mức 180 USD/tấn, tăng 4.7% so với cùng kỳ. Nguồn thu gom tại Mỹ và châu Âu suy giảm cùng rủi ro tắc nghẽn hàng hải ở Biển Đỏ là nguyên nhân chính khiến giá nguyên liệu tăng.
Giá bán là giá giấy cuộn thành phẩm trong nước: Nhà máy giấy bán giấy cuộn cho các xưởng làm thùng carton, gồm giấy Medium (dùng làm lớp sóng ở giữa thùng carton) và giấy Testliner (dùng làm lớp mặt ngoài và mặt trong). Cùng tuần, giá Medium nội địa giữ ở 10,037 đồng/kg (tăng 14.5% so với cùng kỳ) và Testliner ở 10,600 đồng/kg (tăng 10.9% so với cùng kỳ). So sánh dựa trên mức tăng so với cùng kỳ: giá giấy cuộn tăng 10.9% đến 14.5%, nhanh hơn mức 6.8% của giá phế liệu nhập từ Mỹ và 4.7% của loại nhập từ Nhật Bản, cho thấy chênh lệch giữa giá bán và chi phí nguyên liệu của nhà máy giấy đang được nới rộng.
Kết quả kinh doanh các doanh nghiệp ngành giấy: lợi nhuận tập trung vào nhóm có biên lãi gộp cao
Giấy Thuận An (TAH) và Đông Hải Bến Tre (DHC) chiếm phần lớn lợi nhuận của nhóm doanh nghiệp giấy niêm yết. Theo báo cáo tài chính hợp nhất bán niên đã soát xét, TAH đạt doanh thu 3,171.7 tỷ đồng (+22.6% YoY) và lợi nhuận sau thuế 549.3 tỷ đồng (+235.4% YoY), nhờ biên lãi gộp tăng từ 10.9% lên 21.1%; doanh thu xuất khẩu chiếm 1,253.4 tỷ đồng. DHC đạt lợi nhuận 315.2 tỷ đồng (+98.6% YoY) với biên lãi gộp 24.2%. Lâm nông sản Yên Bái (CAP) tăng lãi 185.8% lên 48.3 tỷ đồng, Hapaco (HAP) chuyển từ lỗ sang lãi 22.9 tỷ đồng dù doanh thu giảm 20.7%. Ngược lại, HHP Global (HHP) đi ngang, còn Viễn Đông (VID) lỗ 7.3 tỷ đồng do biên lãi gộp chỉ 5.9%.
DHC: lợi nhuận gần gấp đôi: Luỹ kế 6 tháng 2026, doanh thu đạt 2,013.5 tỷ đồng (tăng 18.0%), lợi nhuận sau thuế 315.2 tỷ đồng (tăng 98.6%), riêng quý 2 đạt 177.8 tỷ đồng, hoàn thành 90% kế hoạch lãi năm 350 tỷ đồng chỉ sau hai quý. Biên lãi gộp 6 tháng lên 24.2%, nhờ giá bán neo cao trong khi nguyên liệu được dự trữ từ chu kỳ giá thấp, cùng tỷ lệ chạy máy trên 95%. Dù đang giải ngân cho dự án Giao Long 3 (gần 2,300 tỷ đồng), DHC vẫn cân đối được vay ngân hàng khoảng 900 tỷ đồng với lượng tiền gửi tương đương.
MZG: tăng trưởng đi kèm áp lực nợ: Lợi nhuận sau thuế 6 tháng đạt 83.3 tỷ đồng (+74.9% YoY) trên doanh thu 2,367.7 tỷ đồng (quý 1: 1,096.6 tỷ; quý 2: 1,271.1 tỷ), nhưng biên lãi gộp chỉ 10.2%. Nợ phải trả tại 30/06/2026 lên 3,422.7 tỷ đồng, tăng 31.2% so với đầu năm; hoạt động
Nghị định 110/2026/NĐ-CP về trách nhiệm tái chế của nhà sản xuất: Có hiệu lực từ 25/05/2026, nhà sản xuất và nhập khẩu hàng tiêu dùng nhanh có doanh thu trên 30 tỷ đồng/năm phải tái chế bao bì hoặc đóng góp tài chính vào Quỹ Bảo vệ Môi trường Việt Nam. Với bao bì giấy, carton, tỷ lệ tái chế bắt buộc là 20% và định mức đóng góp 1,900 đồng/kg; bao bì giấy hỗn hợp nhiều lớp là 15%. Các nhãn hàng sẽ ép nhà cung cấp chuyển sang bao bì đơn chất, nhẹ hơn, buộc doanh nghiệp bao bì tăng chi phí nghiên cứu. Riêng nhà máy giấy còn chịu quy định ký quỹ 15% đến 20% giá trị lô phế liệu nhập khẩu, giam giữ vốn lưu động; Hiệp hội đang kiến nghị giảm xuống 5% cho doanh nghiệp tuân thủ tốt.
Quy định chống phá rừng của Liên minh châu Âu: Dự kiến bắt buộc với doanh nghiệp lớn và vừa từ 30/12/2026, yêu cầu mọi sản phẩm gỗ và phái sinh (gồm giấy, bột giấy, thùng carton) vào thị trường này chứng minh không liên quan đến phá rừng sau 31/12/2020, kèm toạ độ vùng nguyên liệu. Ngay cả thùng carton đóng gói đồ gỗ, da giày hay nông sản xuất sang châu Âu cũng phải tuân thủ. Chi phí truy xuất nguồn gốc sẽ làm giảm lợi thế giá, nhưng đồng thời thanh lọc doanh nghiệp yếu và mở đường cho nhóm đã có chứng chỉ rừng bền vững.
Triển vọng ngành giấy: SSV Research Labs nhìn nhận theo hai kịch bản
Kịch bản cơ sở: Với mức thiếu hụt giấy bao bì cả năm 2026 dự báo khoảng 788,000 tấn, sức cầu nội địa và xuất khẩu tiếp tục hấp thụ phần công suất bổ sung của các dự án đầu tư mở rộng công suất trong năm 2026, giúp giá Medium và Testliner duy trì quanh mặt bằng hiện tại. Doanh nghiệp đầu ngành với tỷ lệ chạy máy cao và tài chính lành mạnh như DHC tiếp tục hưởng chênh lệch giá bán và giá nguyên liệu, tạo nền cho giai đoạn Giao Long 3 vận hành từ tháng 9/2027. MZG từng bước cải thiện dòng tiền khi PM5 đạt công suất thiết kế.
Kịch bản thận trọng: Ba rủi ro có thể cùng xuất hiện: (1) nguồn cung mới từ Vina Kraft, Giao Long 3 và PM5 dồn vào 2027 trong khi sức cầu chậm lại, làm tái diễn cạnh tranh giá như giai đoạn dư cung trước; (2) giá phế liệu nhập khẩu và cước vận tải biển tiếp tục tăng trong khi ký quỹ nhập khẩu chưa được nới, thu hẹp biên lợi nhuận; (3) chi phí tuân thủ trách nhiệm tái chế và truy xuất nguồn gốc cho thị trường châu Âu tăng nhanh hơn khả năng chuyển giá. Khi đó, doanh nghiệp dùng đòn bẩy cao như MZG sẽ chịu áp lực chi phí lãi vay rõ nhất, và mức lợi nhuận cao của nửa đầu năm 2026 khó được xem là nền bền vững khi định giá.
tài chính quý 2 lỗ 23.41 tỷ đồng do chi phí lãi vay. Doanh nghiệp đang chuyển dịch nợ ngắn hạn sang dài hạn cho phù hợp với vòng đời dây chuyền PM5.
Rủi ro: làn sóng công suất mới và chi phí tuân thủ môi trường
Công suất mới dồn dập từ 2026 đến 2027: Tình trạng thiếu cung hiện tại có thể đảo chiều khi hàng loạt dự án lớn đi vào hoạt động, đặc biệt ở phân khúc giấy bao bì mà khối doanh nghiệp vốn đầu tư nước ngoài vốn đã nắm phần lớn công suất chất lượng cao.
*Miễn trừ trách nhiệm: Bài viết cung cấp thông tin và góc nhìn phân tích thị trường, không phải khuyến nghị đầu tư.
Lê Đức Tiến – Chuyên viên phân tích Chứng khoán Shinhan Việt Nam